第 9 篇 · 2026年9月21日
关于 AI 落地、全球化与产业创业的真实思考
核心结论
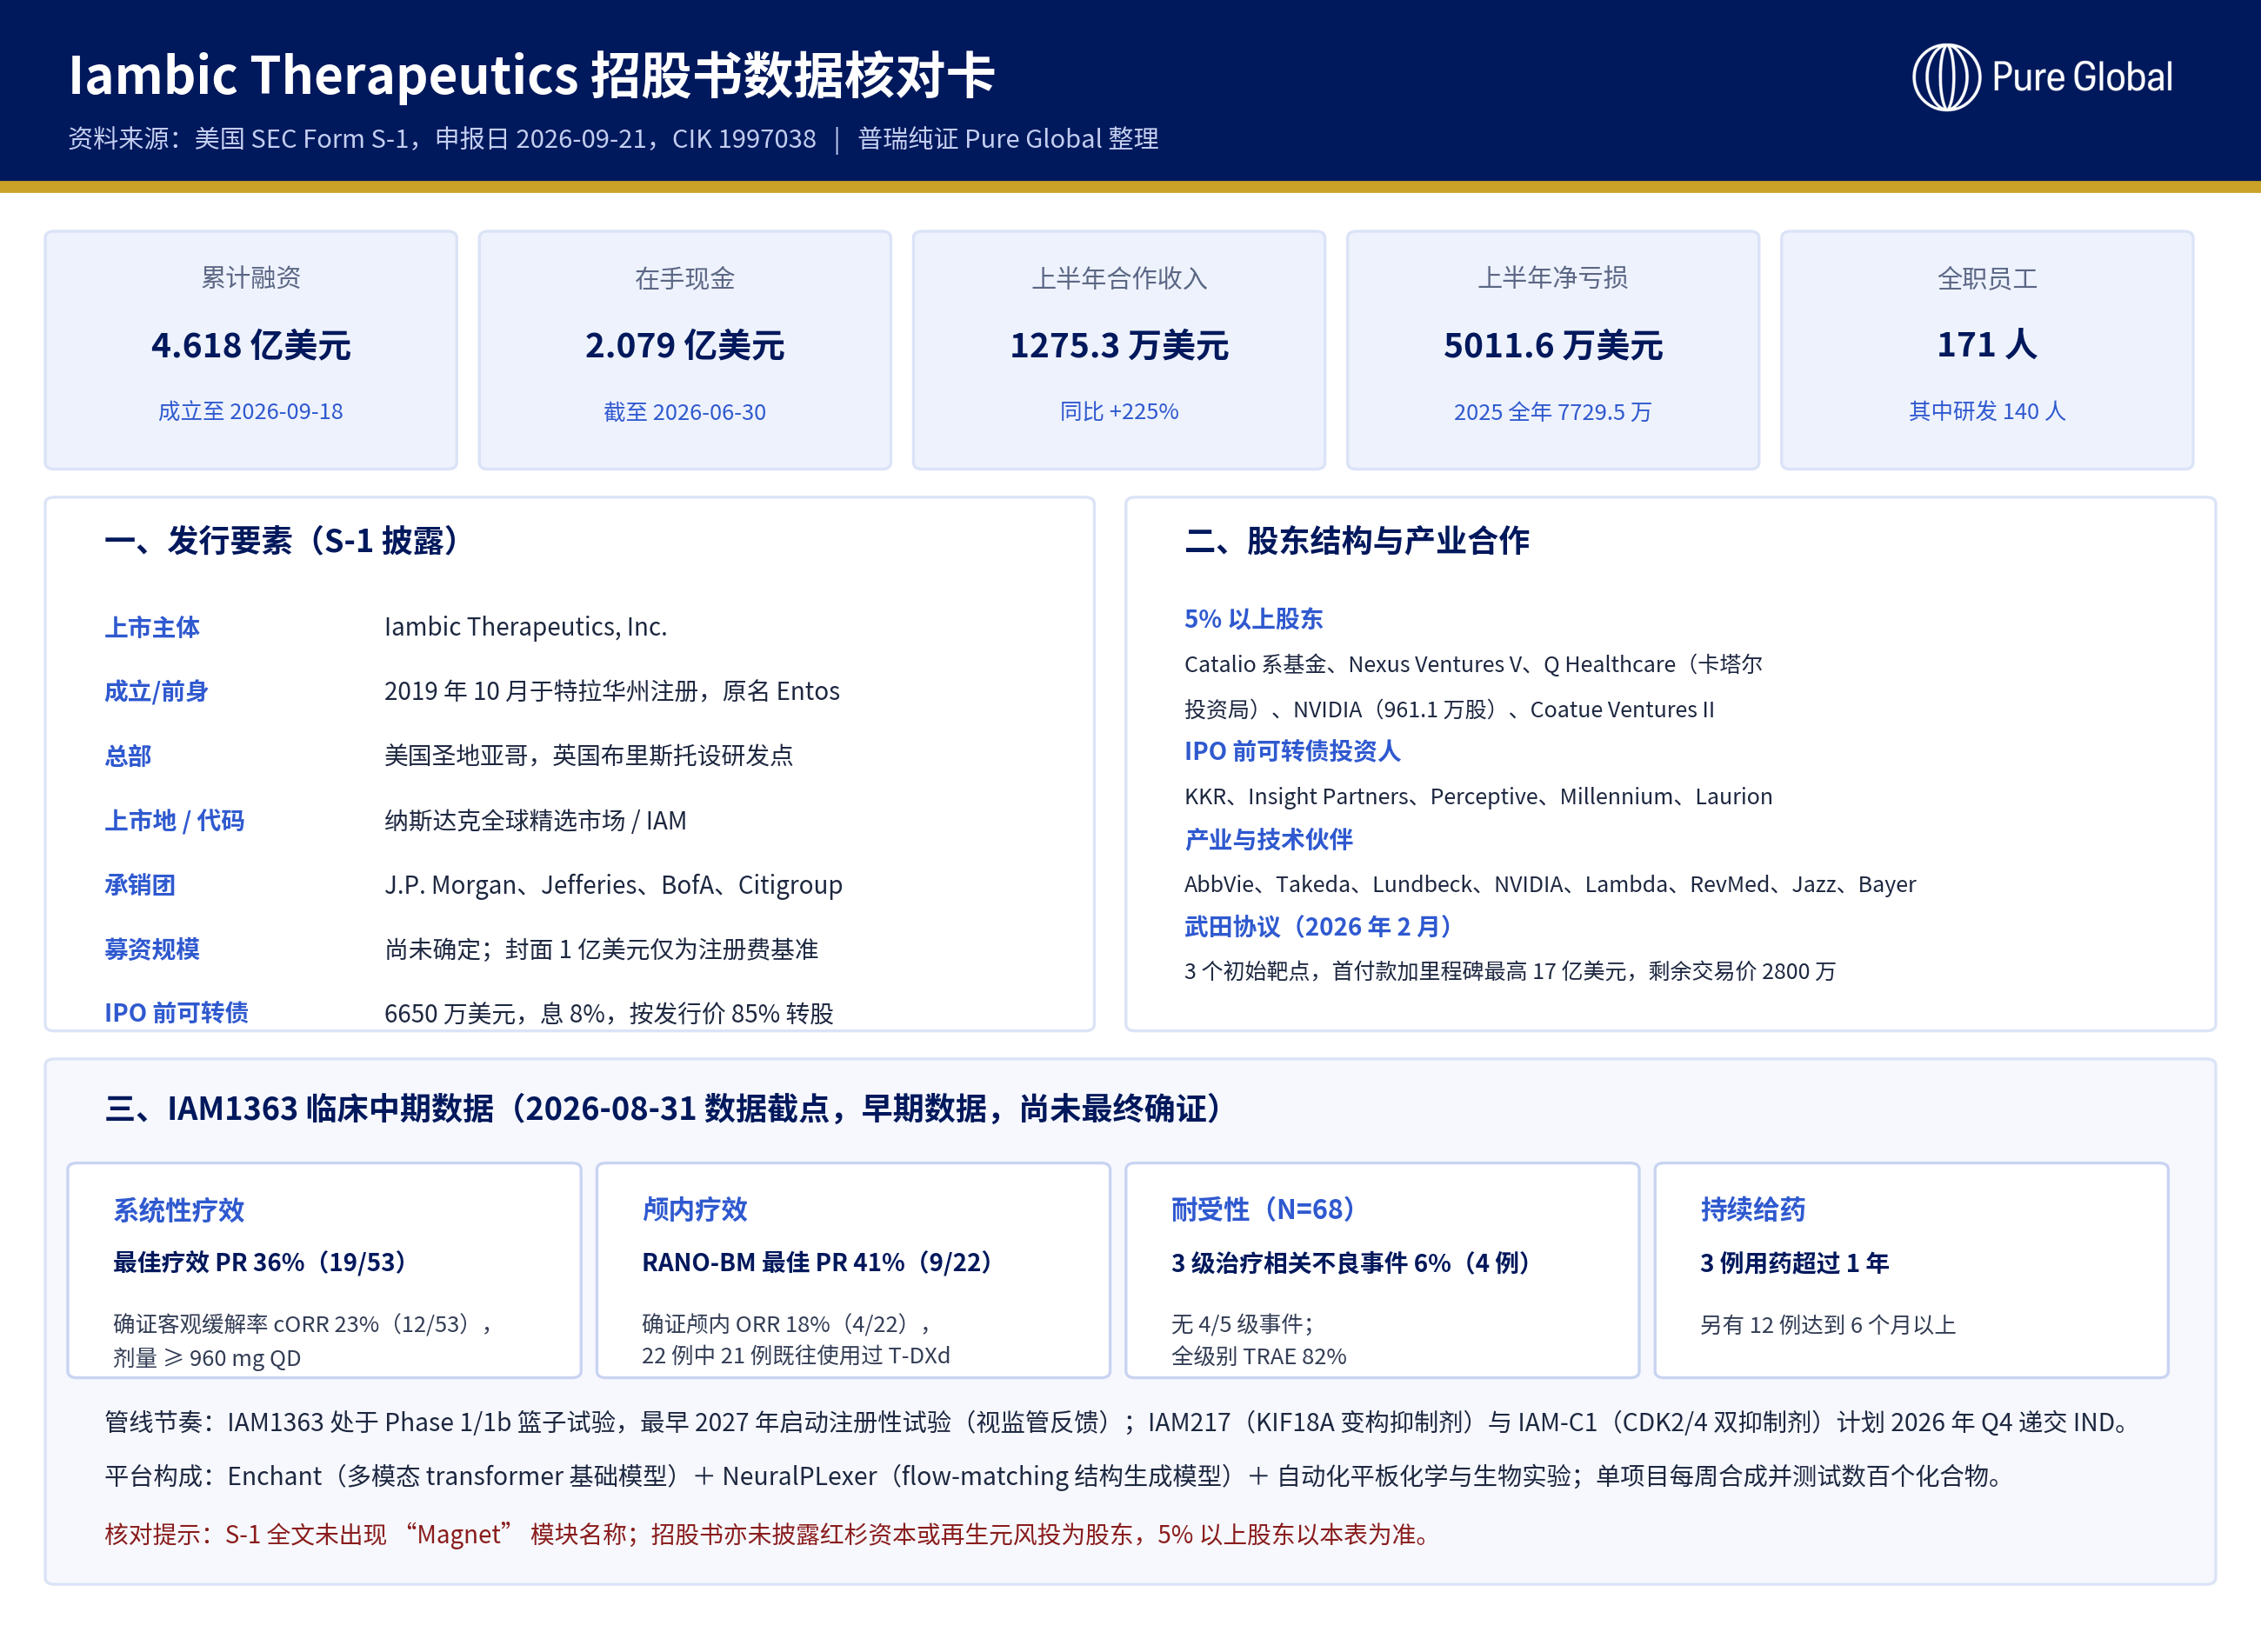
2026 年 9 月 21 日,小分子 AI 药物研发公司 Iambic Therapeutics 向美国 SEC 递交 Form S-1,拟以代码 IAM 登陆纳斯达克全球精选市场,承销团为 J.P. Morgan、Jefferies、BofA Securities、Citigroup。招股书封面按 Rule 457(o) 以 1 亿美元为注册费计算基准,发行价、股数与实际募资规模仍待定价修正案确定。
这次事件真正的信息量不在融资本身,而在于:它第一次把一家“第三代 AI 制药平台”的完整账本摊开在公开市场面前——平台模块、合作收入结构、亏损与现金流曲线、临床中期读数、风险因子,全部可被逐项检验。
基于招股书原文与同业最新公开数据,我们给出三条判断:
判断一 数据壁垒的边际收益在下降 | 公共结构数据、开源模型与药企数据授权持续扩容,静态存量数据已难以单独构成护城河。但这不等于数据不重要——差异化转移到了“谁能持续生产特定靶点、特定实验体系下的连续数据”。 |
判断二 Workflow 闭环成为核心变量 | Iambic 的公开口径是“单项目每周合成并测试数百个化合物”,实验数据经强化学习回流模型。其披露 IAM1363 从项目启动到进入临床约 2 年,而引用的行业基准为从项目启动到 IND 平均约 5.5 年。闭环目前可验证的收益,集中在临床前提速。 |
判断三 临床结果是最终估值锚 | 第三方汇编显示,AI 发现分子 I 期成功率约 80%–90%,但 II 期仅约 40%,与行业历史均值接近,且迄今没有被普遍认定的“AI 发现药物”获批。提速已被证明,提高成功率尚未被证明——这是全行业估值的真正分水岭。 |
一、事实基线:招股书给出的完整账本
1.1 公司与平台
Iambic 于 2019 年 10 月在特拉华州注册成立,原名 Entos, Inc.,后更名为 Iambic Therapeutics,总部位于圣地亚哥,另在英国布里斯托设点。截至 2026 年 9 月 18 日,公司仅有 171 名全职员工(研发 140 人,其中 119 人持高等学位)。对照其在研管线数量与 MNC 合作密度,这是“自动化 + 模型替代人力密度”的直接证据。
5% 以上主要股东包括:Catalio 系基金(Catalio Nexus III 1049.5 万股、Catalio Access VIII 766.9 万股)、Nexus Ventures V(1702.3 万股)、Q Healthcare Holding(卡塔尔投资局,981.7 万股)、NVIDIA(961.1 万股)、Coatue Ventures II(944.6 万股)。
1.2 财务侧:收入在放大,亏损也在放大
指标(美元) | 2024 全年 | 2025 全年 | 2025H1 | 2026H1 |
合作收入 | 119.4 万 | 942.6 万 | 392.8 万 | 1275.3 万(+225%) |
研发费用 | 4569.6 万 | 7752.8 万 | 3293.4 万 | 5714.9 万 |
净亏损 | 4787.7 万 | 7729.5 万 | 3316.5 万 | 5011.6 万 |
三个容易被忽略、但决定估值质地的细节:
经营现金流出远小于账面亏损。2026 上半年净亏损 5011.6 万美元,经营活动净现金流出仅约 2490 万美元,差额主要来自合作首付款形成的递延收入——BD 合作正在实质性补贴管线烧钱,这是第三代平台“以合作养管线”的典型财务特征。 弹药结构清晰。截至 2026 年 6 月 30 日现金及等价物 2.079 亿美元,累计亏损 2.453 亿美元;成立至 2026 年 9 月 18 日累计融资约 4.618 亿美元;IPO 前另发行 6650 万美元可转债(年息 8%,上市时按发行价 85% 折价转股),投资人包括 KKR、Insight Partners、Perceptive、Millennium、Laurion。这批交叉基金的提前入场,本身就是 IPO 定价的前置信号。 合作矩阵密度高。2026 年 2 月与武田签署 3 个初始靶点合作,“eligible to receive up to $1.7 billion in upfront fees and success-based milestone payments”;另有 2026 年 9 月 AbbVie 协议、2024 年 9 月 Lundbeck 协议,以及与 NVIDIA、Lambda、Revolution Medicines、Jazz、Bayer 等的合作。
1.3 临床侧:IAM1363 中期数据的强度与边界
IAM1363 是口服、高选择性、泛突变、可入脑的 HER2 抑制剂,公司称其是已知唯一结合 HER2 激酶非活性构象(DFG-out,II 型结合)的 TKI,最早 2027 年启动注册性试验(视监管反馈)。基于 2026 年 8 月 31 日数据截点(招股书明确标注为早期、未经最终确证):
系统性疗效(≥960 mg QD):最佳疗效达 PR 者 36%(19/53),确证客观缓解率 cORR 23%(12/53),另有 4 例待确证;缓解跨乳腺癌、NSCLC、胃食管腺癌、胆道癌、肾癌、卵巢癌及原发灶不明癌。 颅内疗效:RANO-BM 最佳 PR 41%(9/22),确证颅内 ORR 18%(4/22);22 例可评估脑转移患者中 21 例曾用 T-DXd、19 例曾用 tucatinib——这是一个被 HER2 治疗反复洗过的人群,含金量高于绝对数字本身。 耐受性(960 mg QD,N=68):3 级治疗相关不良事件 6%(4 例),无 4/5 级事件,全级别 TRAE 82%,以 1 级腹泻、恶心为主。 持久性尚待观察:仅 3 例用药超过 1 年,另 12 例达 6 个月以上。样本量与随访时长决定了目前只能读“信号”,不能读“结论”。 此外,IAM217(可入脑的 KIF18A 变构抑制剂)与 IAM-C1(CDK2/4 双抑制剂)计划于 2026 年第四季度递交 IND。
二、三代范式切换:从工具、到数据、到Workflow 实证
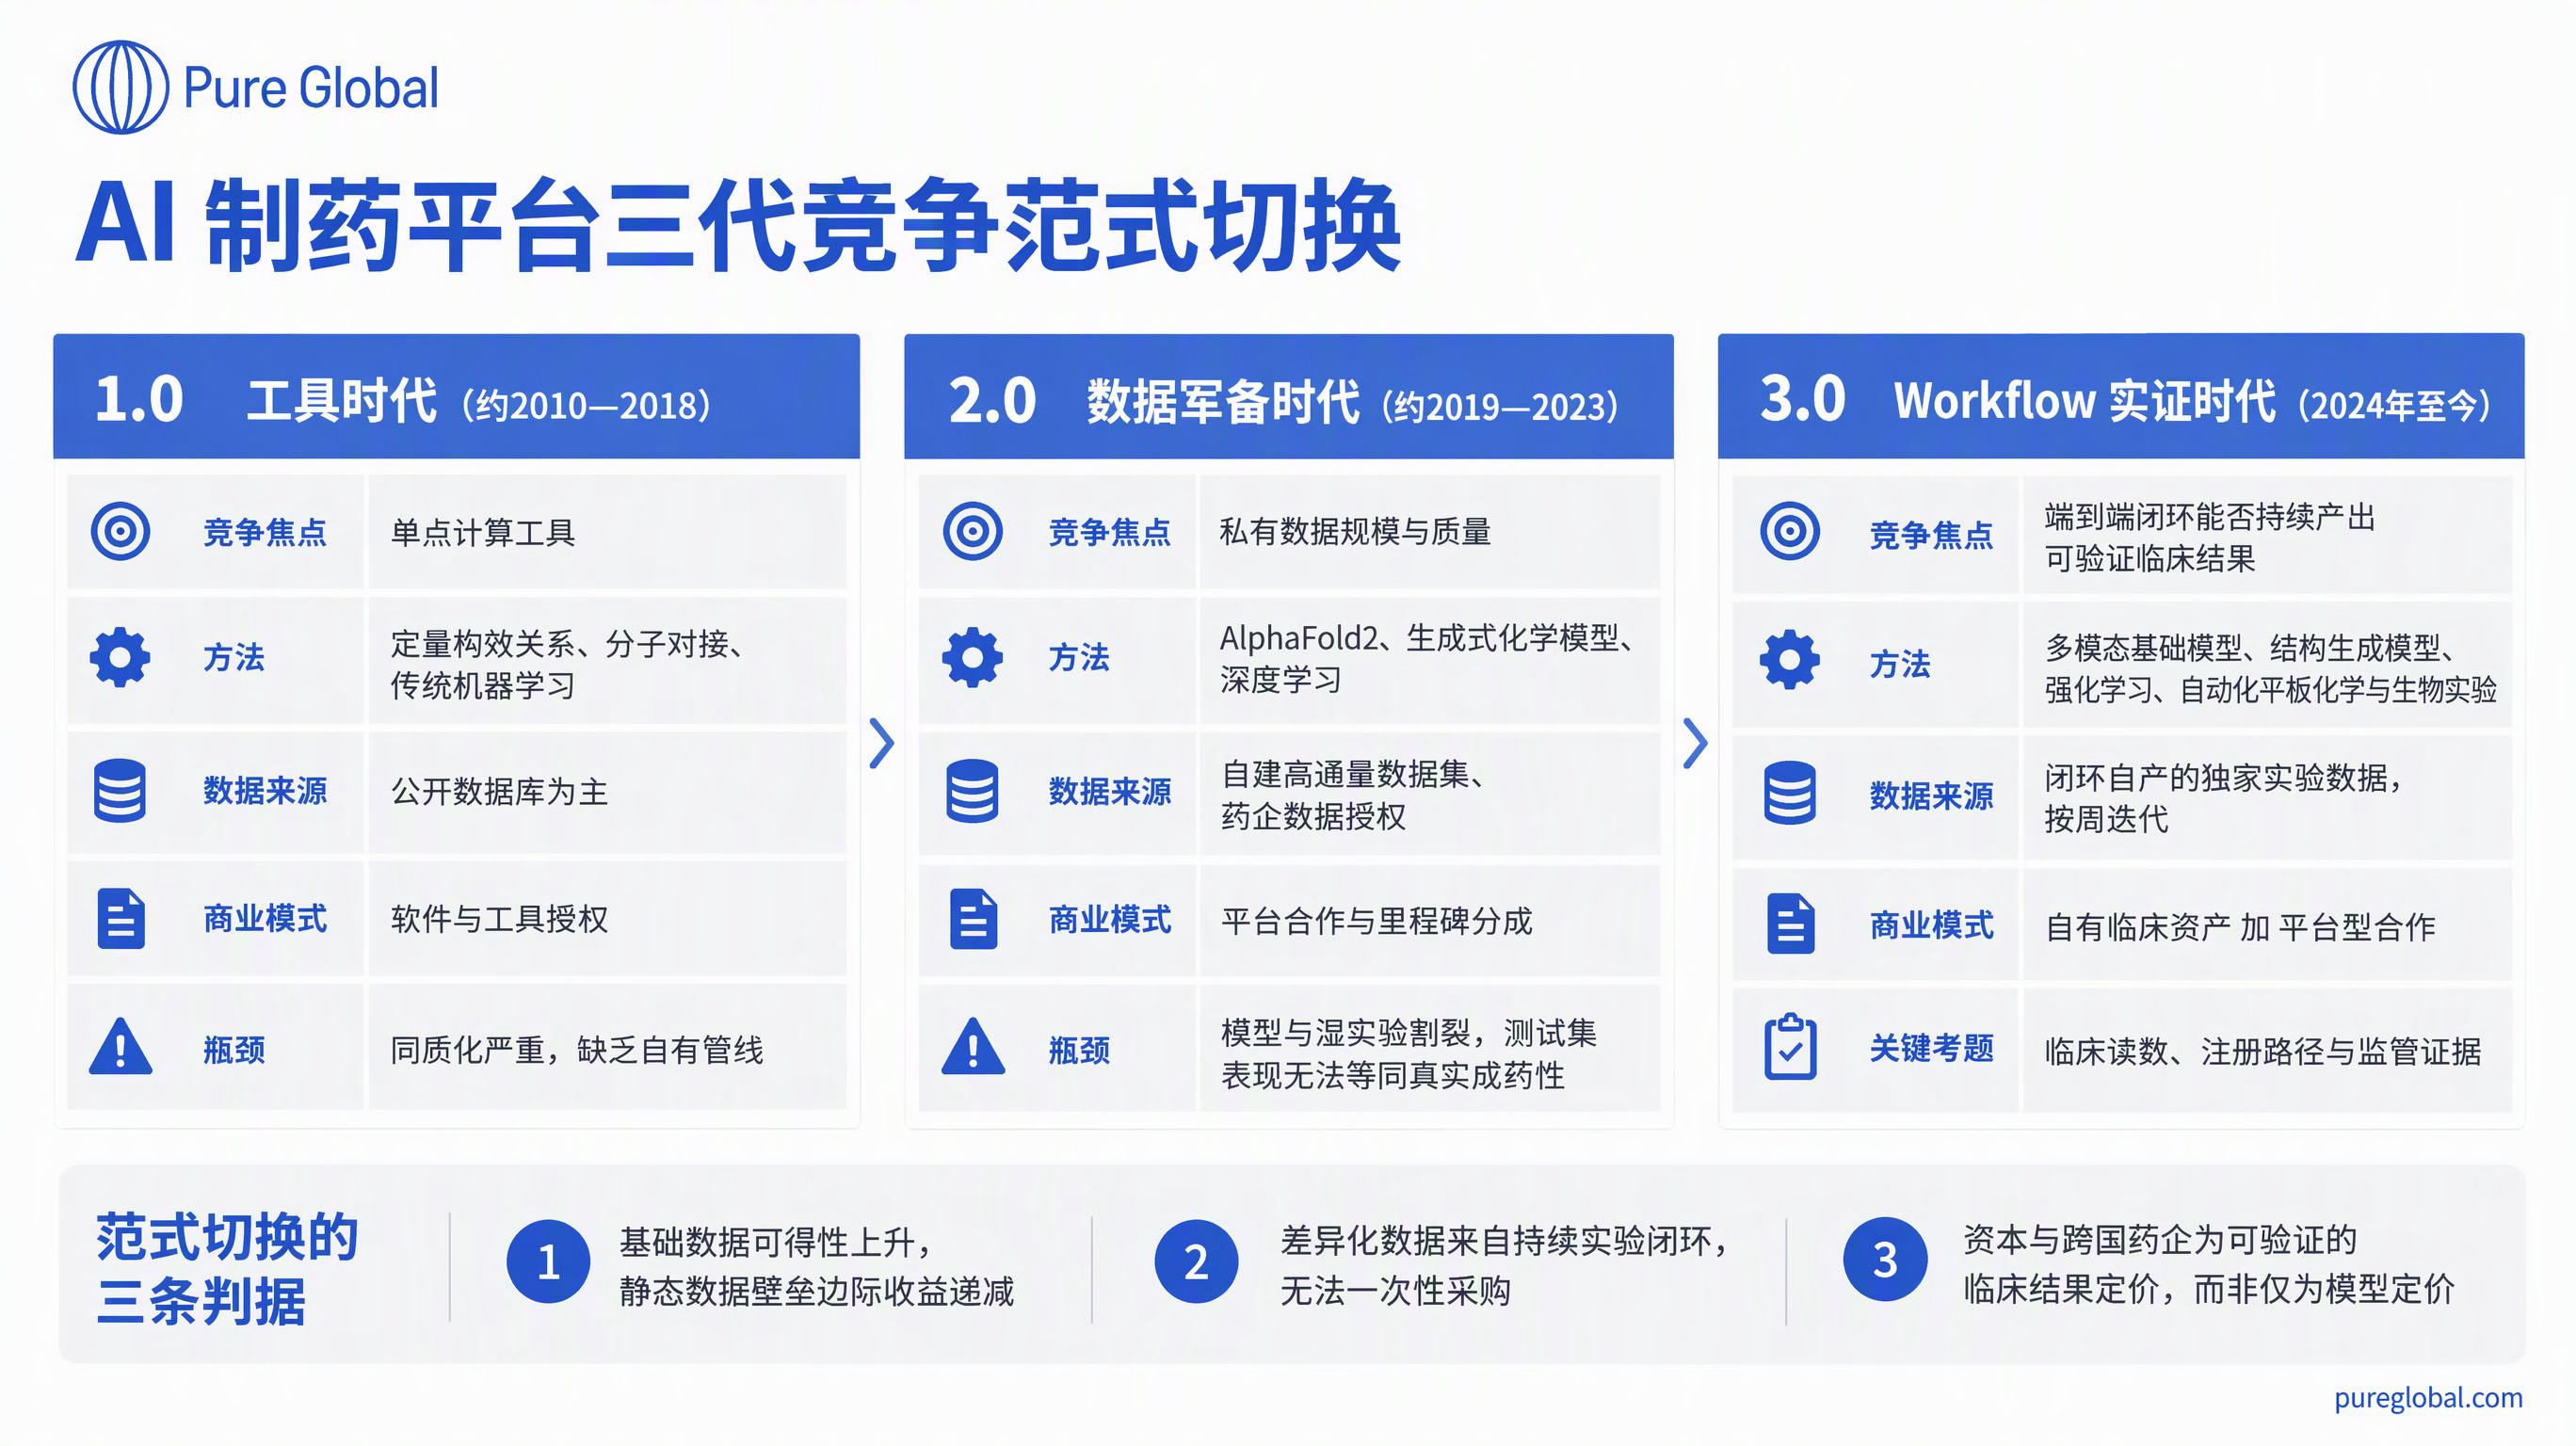
AI 制药的竞争焦点并非一直围绕 Workflow。过去十余年,行业逻辑经历了三次清晰的切换,而每一次切换都由上一代范式的失效原因驱动:
代际 | 竞争焦点 | 商业化方式 | 范式失效的原因 |
1.0 约 2010–2018 | QSAR、分子对接、传统机器学习等单点工具 | 软件与工具授权 | 公共数据同质化,工具无法独立承担管线风险,估值天花板由软件收入决定 |
2.0 约 2019–2023 | 私有数据的规模与质量(结构、活性、成像、ADMET、毒理) | 数据/模型换合作,里程碑分成 | 模型与湿实验割裂:测试集表现无法外推到真实成药性;数据越买越贵,边际信息量越买越低 |
3.0 2024 年至今 | 端到端闭环能否持续产出可验证的临床证据 | 自有临床资产 + 平台型合作双轨 | 尚待验证:闭环能否把 II 期成功率抬离行业均值,这是范式能否成立的唯一终局考题 |
Iambic 的 Workflow 拆解
NeuralPLexer —— 生物分子结构生成(flow-matching 生成模型)。招股书披露的关键用法非常具体:在 KIF18A 变构抑制剂项目中,NeuralPLexer 经微调后提供了全部结构支撑,在没有高分辨率实验结构的情况下完成候选化合物发现;在与 Revolution Medicines 的合作中,它从极少结构数据外推到未见过的复合物。这才是“结构模型的商业价值”被验证的方式——不是刷榜精度,而是替代实验结构。 Enchant —— 多模态 Transformer 基础模型。同时吸收序列与组学、物理数据、小分子与生物大分子结构、表格化实验数据与生物医学文本,直接输出 ADME、PK、CMC、毒理与临床终点预测。公司主张其存在“涌现特性”:为某一性质增加训练数据,会提升对其他性质的预测能力——这正是“基础模型”而非“任务模型”的经济学基础。 自动化平板化学与生物实验 —— 闭环的物理层。单项目每周合成并测试数百个化合物,数据经强化学习回流,持续收紧 DMT(design–make–test)循环。这一层是纯软件公司无法复制的部分,也是资本开支与组织复杂度的来源。 临床开发能力 —— 闭环的出口。其首席医学官此前在 Zymeworks 主导 HER2 双抗 zanidatamab 从早期走到注册研究,这是把“分子”转成“临床资产”的关键人力资本,也是多数算法公司最稀缺的一环。
为什么 Workflow 正在取代单纯的数据壁垒?三点原因:其一,AlphaFold 系列、开源蛋白模型与公共分子库大幅降低了基础数据的获取门槛;其二,真正具备差异化的数据来自特定靶点、特定疾病模型、特定实验体系下的连续测试数据,这类数据无法一次性购买;其三,闭环让数据从静态存量变成动态增量——每一轮实验都产生新的活性、毒理与失败样本,回流后直接改变下一轮设计。Workflow 因此不是工具链,而是一套能自我进化的数据生产系统。
三、竞争格局:四种货币化范式,不能用同一把尺子估值
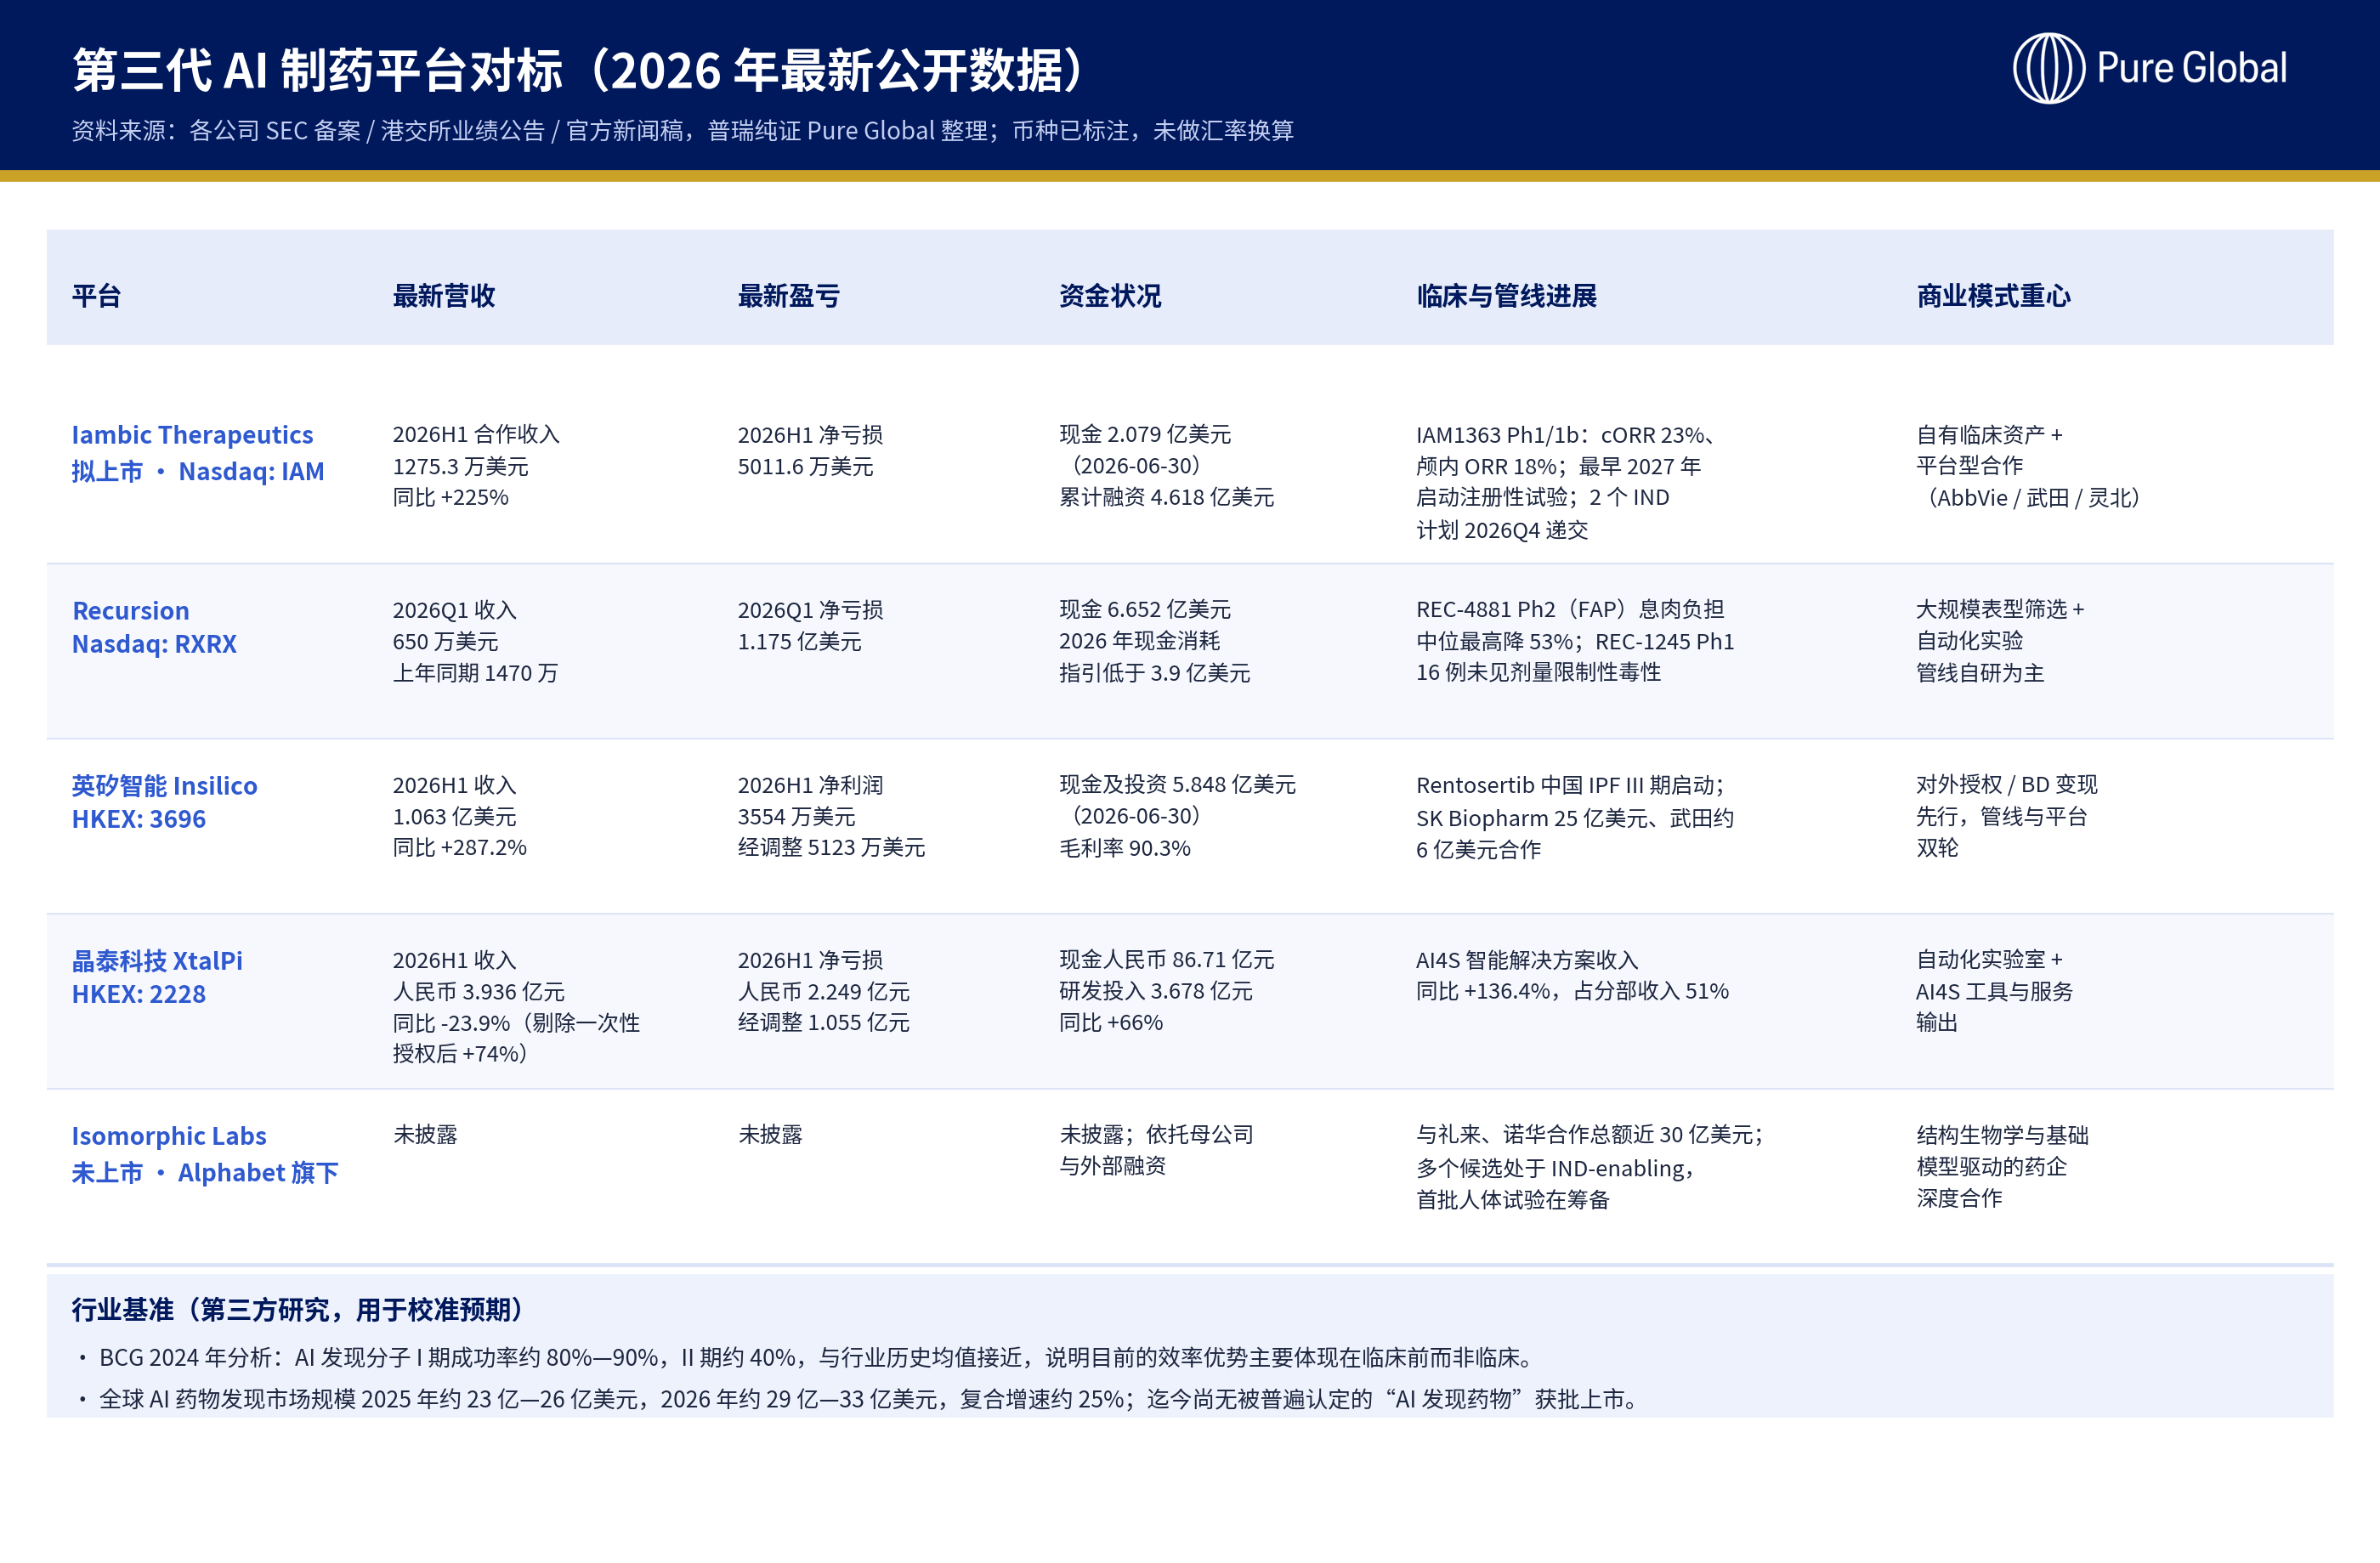
公司 | 最新公开财务 | 范式定位与看点 |
Iambic | 2026H1 收入 1275.3 万美元(+225%);净亏损 5011.6 万美元;现金 2.079 亿美元 | 资产型全栈:以自有 HER2 临床资产为估值主轴,合作收入补血;胜负手在 2027 年注册性试验能否如期启动 |
Recursion | 2026Q1 收入 650 万美元(上年同期 1470 万);净亏损 1.175 亿美元;现金 6.652 亿美元;2026 年现金消耗指引低于 3.9 亿美元,资金可支撑至 2028 年初 | 重资产表型平台:REC-4881(FAP)II 期息肉负担中位最高降 53%,REC-1245 I 期 16 例未见剂量限制性毒性;挑战在表型机制解释与单位成本 |
英矽智能 Insilico | 2026H1 收入 1.063 亿美元(+287.2%),毛利率 90.3%,净利润 3554 万美元(经调整 5123 万美元),现金及投资 5.848 亿美元 | BD 变现型:靠 SK Biopharm(25 亿美元)、武田(约 6 亿美元)等授权实现阶段性盈利;Rentosertib 已在中国启动 IPF III 期,是全球临床阶段最靠后的 AI 发现分子之一 |
晶泰科技 XtalPi | 2026H1 收入人民币 3.936 亿元(-23.9%,剔除上年一次性授权后内生 +74%);净亏损 2.249 亿元(经调整 1.055 亿元);现金 86.71 亿元;研发 3.678 亿元(+66%) | 工具与服务型:AI4S 智能解决方案收入同比 +136.4%,占分部收入 51%;优势是现金厚、客户广,短板是缺少自有临床资产的估值弹性 |
Isomorphic Labs | 未披露财务 | 结构模型深度合作型:与礼来、诺华合作总额近 30 亿美元,多个候选处于 IND-enabling 阶段,首批人体试验在筹备——“结构预测准”与“药能成”之间的转化仍待临床回答 |
此外,以薛定谔为代表的传统计算化学平台正从工具向更完整的研发系统升级,但仍需补强自动化实验与管线推进能力。
由此可得一个更克制的结论:Iambic 的独特性不在于“AI 最强”,而在于它是目前少数同时具备(a)自动化湿实验闭环、(b)已产生临床信号的自有资产、(c)多家 MNC 付费验证三项的公司。这三项恰好构成公开市场愿意按“平台”而非“单资产 Biotech”定价的最低门槛。
四、估值锚点与风险清单
阶段 | 估值逻辑 | 主要风险 |
计算平台阶段 | 技术与团队溢价 | 临床转化完全未验证 |
苗头/先导阶段 | 分子发现效率 | 成药性与可合成性不确定 |
IND 阶段 | 临床资产折现 | 安全性窗口未知 |
I/II 期(Iambic 当前位置) | 概念验证 + 平台外溢价值 | 疗效信号可复现性、剂量与耐受性、样本量不足 |
III 期及以后 | 商业化现金流 | 监管、支付与竞争格局 |
招股书自陈的风险因子中,三条最值得机构读者重视:
平台“novel and unproven”,迄今未产出任何获批药物——公司在风险因子中明确写出这一点。 客户集中度高:收入几乎全部来自合作,且“少数合作伙伴贡献了收入的相当大部分”;同时合作方对是否推进、如何排序、是否披露拥有高度裁量权,意味着平台侧收入的可见度天然低于自有管线。 持续融资依赖:在 IAM1363 走到注册性试验前,现金消耗会随临床规模扩大而上升,IPO 后仍可能需要追加融资。
五、对中国 AI 制药 / AI 医疗企业的三点可操作启示
“平台故事”在公开市场已被要求附带临床凭证。Iambic 拿得出 cORR 与颅内 ORR,英矽拿得出 III 期与阶段性盈利,晶泰拿得出客户收入结构。计划海外上市或融资的中国团队,应提前设计“哪一项证据在什么时点公开”,而不是到递表时才拼凑。 监管不会因为“AI 发现”而降低证据门槛。FDA 对 IND/NDA 的要求与分子来源无关;真正能被 AI 压缩的是临床前时间与化合物优化成本。但对以 AI 做器械/软件(SaMD)的企业,逻辑完全不同——那里 AI 本身就是监管对象,涉及 FDA 的 PCCP(预定变更控制计划)与欧盟 AI Act 的叠加义务,必须在设计阶段就锁定变更控制策略,否则每次模型迭代都可能触发重新审评。 BD 首付款是现阶段最现实的“自我造血”。Iambic 2026 上半年账面亏损 5011.6 万美元、经营现金流出却只有约 2490 万美元,差额正来自合作首付与递延收入;英矽更是直接靠授权实现阶段性盈利。对中国平台型公司而言,与其追求估值叙事,不如把一次可验证的 MNC 合作做实。
六、结论
Iambic 递交 IPO,标志 AI 制药从“数据为王”的 2.0 时代,进入“Workflow 实证为王”的 3.0 时代。但这一代范式目前只完成了一半证明:临床前提速已有可核验证据(项目启动到进入临床约 2 年,对照行业到 IND 平均约 5.5 年),临床成功率的提升尚无证据(AI 分子 II 期成功率约 40%,与行业均值接近,且尚无获批药物)。
因此,判断第三代平台长期价值的问题应当被更精确地表述为:谁能在保持每周级 DMT 闭环的同时,把闭环产出的分子送进II 期并读出可复现的疗效信号,并让跨国药企愿意为此重复付费?
Iambic 的 IPO 定价,以及随后 12–24 个月 IAM1363 的数据更新,将是这个问题的第一组公开答案。
关于作者|Pure Global 创始人
X-Googler,精通十余门语言古法编程,曾任职Citadel Securities量化研究。早年笃信算法万能,走完一轮市场周期才看清:高频量化和长期产业投资是两套完全独立的逻辑。
2020年疫情跨国医疗物资捐赠契机,创立Pure Global普瑞纯证。业内首个提出并落地医疗出海完整体系,企业成立之初便实现全链路AI原生运营,布局领先行业数年。
深耕行业多年,历经行业冷暖、人心背刺,踩坑受骗皆是常态。跌入低谷,本想就此躺平,才发现低谷之下还有深渊,无路可退。
阅尽资本与产业起落,千般心绪难以言说,只道却道天凉好个秋。企业持续稳定运营,重整前路稳步前行,开设专栏分享AI落地、全球化与产业创业的真实思考。
主要参考:
Iambic Therapeutics, Inc. Form S-1(2026-09-21,CIK 1997038):招股书全文;注册费计算表;备案索引 TradingView:Iambic 申请纳斯达克全球精选市场上市(平台模块、管线与时间表摘要) 24/7 Wall St.:承销团与“条款、规模尚未确定”说明 Pharmaceutical Technology / Yahoo Finance:武田与 Iambic 最高 17 亿美元合作 Recursion 2026 年第一季度业绩与管线更新(8-K) 英矽智能 2026 年中期业绩公告(HKEX: 3696) 晶泰科技 2026 年中期业绩摘要(HKEX: 2228) AI-Discovered Drugs in Clinical Trials 2026(I/II 期成功率与零获批记录汇编)
►►►
扫码进入我们的专家群,为您解答各种法规难题
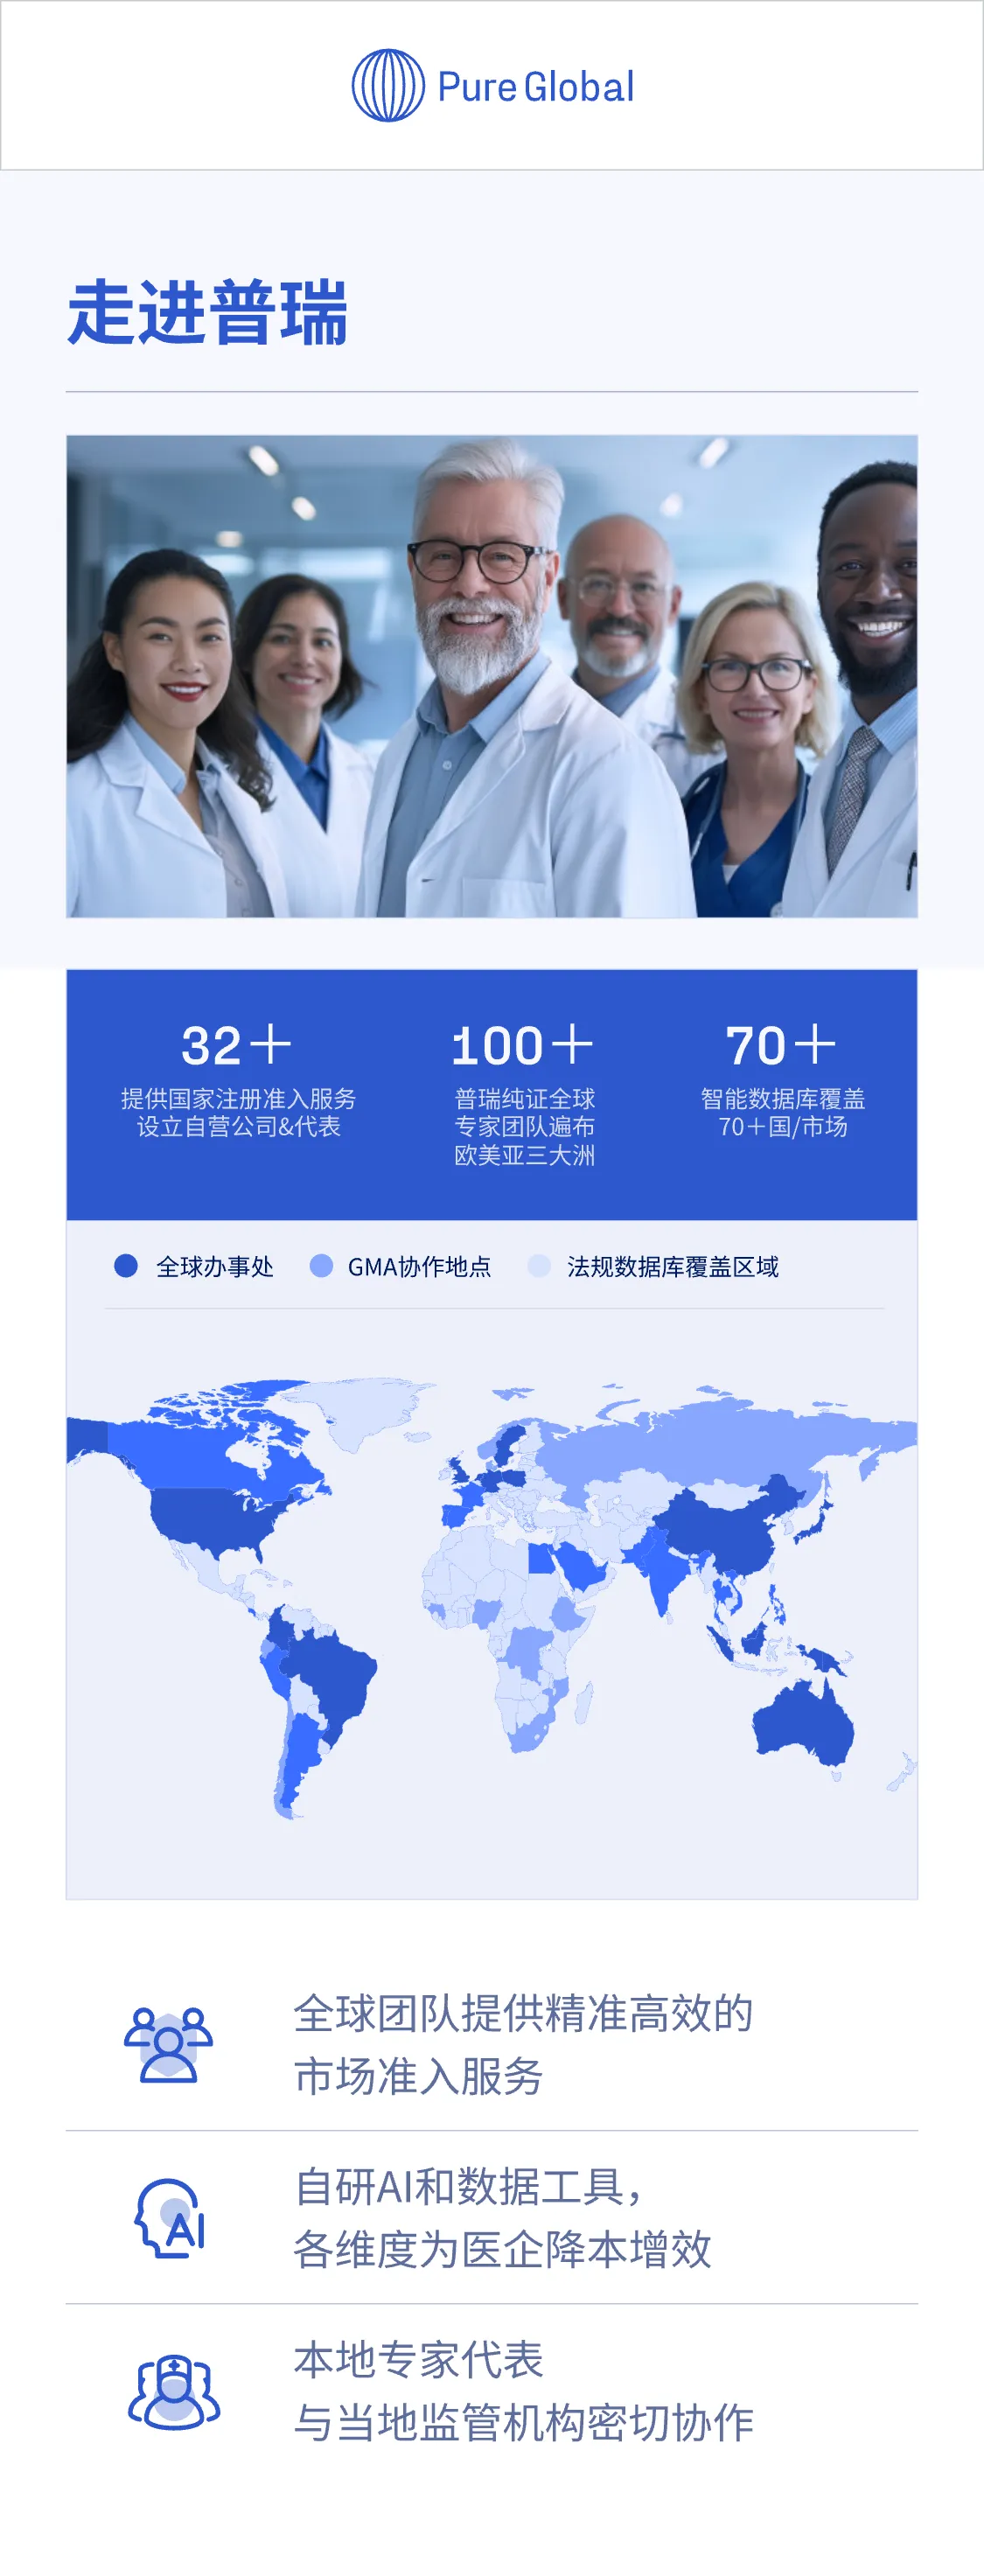
在全球临床和患者服务环节,普瑞纯证凭借遍布全球的数百个合作实验室、2 个自营实验室和 8 个海外生物银行,为医疗企业提供高效临床试验服务。其全球智能法规平台(GRIP)包含全球法规资讯、临床试验数据、多国注册产品数据、经销商数据等数据库,助力企业在产品海外落地各节点,利用大数据支持商业决策与市场战略制定。通过本次会议,将深入探讨如何借助 AI Agent 及本地化网络,从全球市场准入、产品策略、国际合规、营销体系,到全球临床和患者服务等方面,帮助中国医械企业抓住出海机会,铺平准入路径,解锁全球市场,实现从 “寻宝式” 出海到 “融入共赢式” 出海的转变,推动医疗器械行业全球化迈向新高度。